企业AI · 中美生态 · FDE
为什么国内总在刷AI工具,硅谷却在悄悄派工程师进公司?
同一场AI革命,在两个市场里,从不同的钱包、入口和交付渠道长了出来。
前几天,一个正在美国旅居的朋友给我打来电话。
她刚和一位在 Google 工作的朋友吃完饭,席间听到不少企业 AI 落地的故事。
她有点困惑:
"硅谷那边好像没国内这么多新工具天天刷屏,也没看到铺天盖地的 AI 培训。模型公司反而会派技术人员进客户公司,帮他们训练、调整和接入系统。还有一些名字都没听过的垂直 AI 公司,光做语音就能融到很多钱。为什么国内看不到这种生态?"
这个问题很有意思。
我一开始也顺口给了几个答案:网络环境不同,大厂通吃,小公司更难拿到钱;国内企业更看重短期 ROI,大厂则忙着争夺下一个超级入口。
聊完以后,我又查了一圈资料,发现这些判断只说对了一部分。
我们看到的并不是"美国重落地、国内重营销"这么简单。更接近事实的解释是:同一场 AI 革命,在两个市场里,从不同的钱包、不同的入口和不同的交付渠道长了出来。
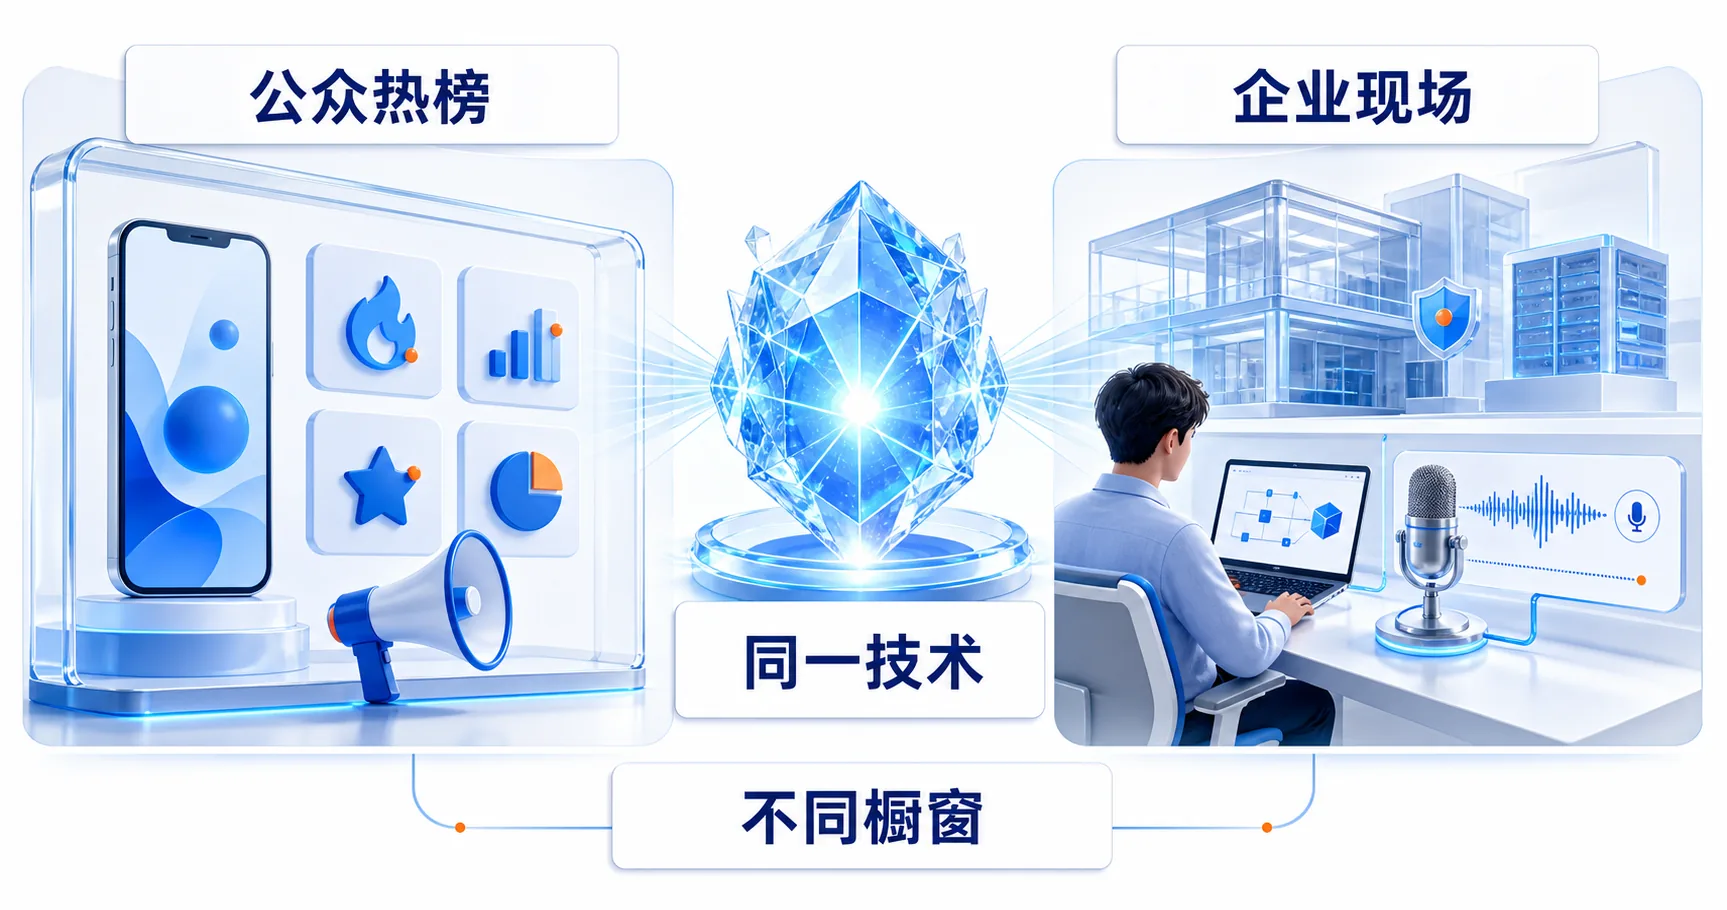
01 你以为在比较两个国家,其实在比较两扇橱窗
我们在国内最容易看到什么?
AI App 榜单、模型发布会、公众号教程、短视频测评、训练营,以及"一个提示词提高十倍效率"的传播内容。
这些产品面向个人,发布频率高,天然需要声量。
而朋友在美国饭桌上听到的,是银行、保险、航空公司和大型企业里的项目。它们常常发生在内网、合同和客户现场,不会每天出现在社交媒体热榜上。
两边看到的样本,本来就不是一类东西。
美国当然也有大量新工具和 AI 课程;中国也有驻场交付、行业模型和私有化部署。只是前者的消费工具同样喧闹,后者的企业项目往往不公开。
所以第一个结论是:
"我没有刷到",只能说明这类生意不依赖公众注意力,不能证明它不存在。
02 为什么硅谷愿意派昂贵工程师进客户公司
这两年,美国企业 AI 最明显的变化,是模型公司开始把"交付"重新捡回来。
2026 年 5 月,OpenAI 宣布成立 Deployment Company,初始投入超过 40 亿美元,并计划通过收购 Tomoro 引入约 150 名 FDE 和部署专家。这些工程师会进入企业,连接客户的数据、工具、权限和业务流程。
一个月后,AWS 宣布投入 10 亿美元建设 FDE 组织,计划让数千名工程师嵌入客户团队。Anthropic 与 DXC则计划培养数万名 Claude 认证 FDE,把模型接进银行、航空、保险、制造和政府机构长期运行的系统。
这不是因为美国企业更喜欢"定制模型"这个词。
原因很现实:大客户的合同金额足够高,业务足够复杂,数据和合规要求也足够严格。模型公司值得派人进去,咨询公司、云厂商和系统集成商也有能力把这件事做成长期服务。
从资本供给看,差异同样明显。斯坦福《2026 AI Index》显示,2025 年美国私人 AI 投资约为中国的 23 倍。不过报告也提醒,中国政府引导基金的投入并未被私人投资统计完整覆盖。
这意味着美国市场更容易用风险资本和大额企业合同,养活一批服务窄场景、前期投入很重的公司。
它们不一定拥有全民皆知的品牌。只要能进入几十家大客户的关键流程,就可能活得很好。
03 那些"只做语音"的公司,卖的也不是一个小模型
朋友提到一个很典型的现象:有些公司看起来只做语音,名字没听过,却能融到很多钱。
比如 ElevenLabs 在 2026 年宣布完成 5 亿美元融资,估值达到 110 亿美元。公司披露,2025 年经常性收入超过 3.3 亿美元,客户将它用于客服、销售、政务沟通和内部培训。
但把这类公司理解成"训练了一个语音小模型",容易低估它们的生意。
企业采购的通常不是一段更像真人的声音,而是一整套能工作的能力:
• 听清不同口音和嘈杂环境;
• 判断什么时候该说、什么时候该停;
• 接入客户资料和订单系统;
• 遵守行业话术和合规边界;
• 发现风险时转给真人;
• 记录、评测和持续优化每次通话。
语音模型只是发动机。企业真正付费购买的是一辆能够上路、能够刹车、出了问题还能追责的车。
这也是垂直 AI 公司能存在的原因:它不需要在所有能力上赢过大模型,只需要把一个高频、高价值的工作闭环做得足够深。
04 国内为什么看起来更像一场"入口战争"
国内大厂的商业条件不同。
百度有搜索,腾讯有微信和 QQ,阿里有电商、支付、本地生活和云,字节有内容分发和成熟的消费产品增长体系。
当 AI 可能成为下一代交互界面时,大厂自然不会只把它当作后台能力。谁先成为用户每天打开的 AI,谁就有机会掌握新的搜索框、交易入口和服务分发权。
阿里的动作很能说明问题。千问 App 在 2026 年初升级后,开始直接连接淘宝、支付宝、飞猪和高德,用户可以在一次对话中点餐、付款、订行程。阿里披露,千问上线两个月月活已超过 1 亿。
这已经不只是"做一个聊天机器人",而是在争夺一句话发起交易的入口。
腾讯把元宝接进微信,百度持续把 AI 放进搜索、文库、网盘和办公产品,背后都有相似逻辑:大厂原本就拥有用户、内容、支付或服务网络,最顺手的打法,是先把模型能力铺进现有生态。
因此我们会频繁看到产品更新、功能刷屏和低价模型。
它们既在抢用户,也在抢开发者和企业的默认选择。传播声量本身,就是入口竞争的一部分。
05 "墙"有影响,但它不是全部答案
网络与监管环境当然会改变生态。
它会影响海外模型的可访问性、开发者选择、数据跨境和国际 SaaS 的进入方式,也让国产模型在国内市场拥有更完整的分发空间。
但如果把全部差异归结为"墙",很多现象解释不通。
美国企业为什么愿意花高价让工程师驻场?为什么能养活只做保险理赔、客服语音或代码评测的公司?这更依赖客户预算、软件付费习惯、云生态、咨询渠道和成熟的数据基础。
国内为什么大厂更容易获得注意力?除了网络边界,还因为平台型公司已经握有庞大的用户入口,而中小企业购买软件时普遍更看重价格、交付周期和短期回报。
可以把网络边界理解成一条河岸。它会改变水往哪里流,却不能单独决定河里有多少水、谁修了水渠、下游愿意出多少钱。
06 国内并不缺私有化,只是很多项目藏在ToB和ToG里
朋友没有看到国内企业训练专有模型,也不代表国内没有这条路线。
智谱的公开文档提供私有实例部署,用于数据安全、性能隔离和个性化定制。DeepSeek 开源以后,政府部门、银行、能源和地方国企也出现了大量本地部署案例。
例如,工商银行公开表示,已将 DeepSeek 接入行内大模型体系,并在 20 多个业务领域落地 200 余个场景;深圳市国资委披露,深圳能源集团完成了 DeepSeek-R1 满血版私有化部署。
这条路线和美国企业专有 AI 有相似之处:都重视数据边界、内部知识和业务流程。
差别在于,国内许多项目采用"开源模型或国产模型+本地算力+企业知识库+集成商"的组合,采购逻辑里还会加入国产化、数据不出域和总体成本。
它们的客户不是普通消费者,也不需要每天在社交媒体上制造话题。
07 国内的AI培训为什么格外显眼
还有一个不能回避的问题:为什么国内 AI 培训这么多?
因为它是当前最容易完成交易的一层。
企业级 AI 项目需要数据、接口、业务负责人和几个月交付,回款慢,责任重。培训只要组织一批人、准备课程和案例,就能迅速启动,也容易成为咨询和项目诊断的入口。
另一方面,国内生成式 AI 用户增长确实很快。CNNIC 第 57 次互联网报告显示,截至 2025 年底,中国生成式 AI 用户规模达到 6.02 亿。
新用户大量涌入,自然会产生工具教学、岗位焦虑和技能培训需求。
所以培训多,既有真实需求,也有商业门槛低、效果难验收的问题。它能帮助员工建立基础认知,但如果课程结束后没有进入真实流程,最后很容易只留下几个提示词模板。
08 中美不是两条永不相交的路
把这些线索放在一起,会看到两种不同的起跑姿势。
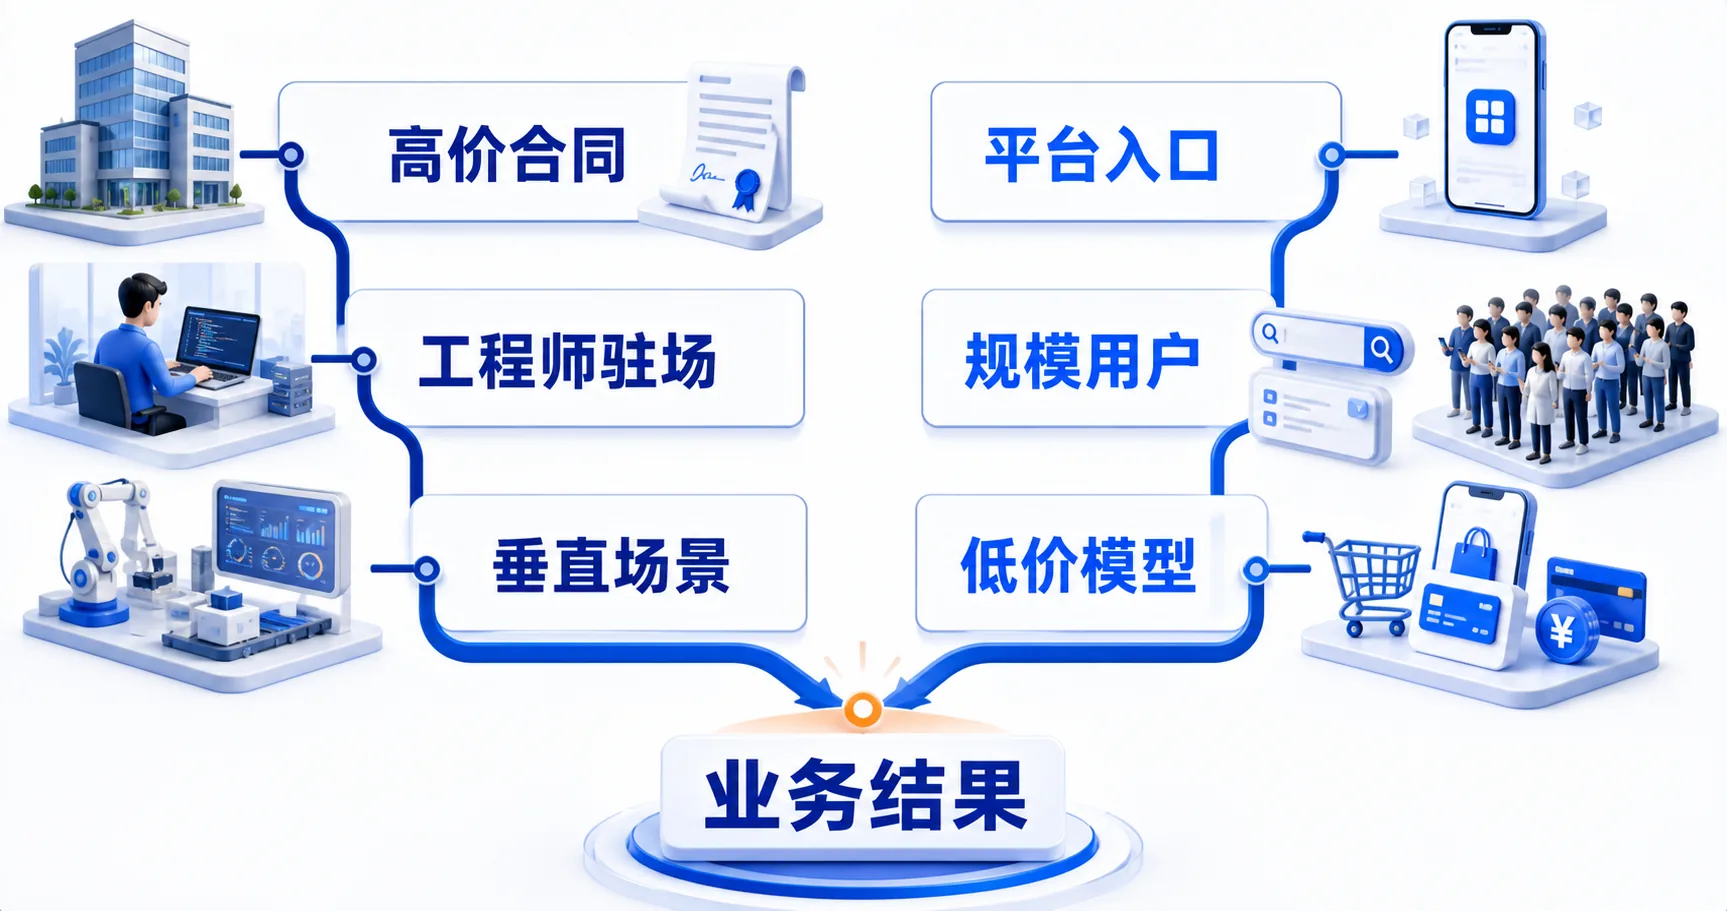
美国市场更容易从高客单价企业开始:资本支持垂直公司,云厂商和咨询公司带着工程师进客户现场,从一个昂贵的工作流里挣钱。
中国市场更容易从庞大用户和平台生态开始:大厂先争入口、压低模型价格,再把能力铺进搜索、社交、电商、办公和政企系统。
但两条路正在靠近。
美国模型公司开始承认,只有 API 不够,必须补上 FDE、评测和组织变革。
中国大厂也在从"给你一个模型"转向"帮你完成一件事",企业客户则从买一台模型一体机,逐渐追问系统到底解决了哪个流程问题。
最后大家都会走到同一处:
模型只是公共能力。真正难卖、也更值钱的,是把模型接进具体公司的数据、权限、责任和经营结果。
写在最后
那通电话里,我们都承认自己的视角可能片面。
后来查完资料,我反而觉得,这种片面很有价值。它提醒我们:AI 行业最容易制造误判的,不只是技术名词,还有我们每天看到的信息流。
一个人刷到的全是工具发布,会以为行业只剩流量竞争。
另一个人身边全是大型企业项目,会以为市场已经进入深水区。
其实两者同时存在。
未来真正值得观察的,不是哪边发布了更多模型,也不是谁的课程卖得更热闹,而是三个更朴素的问题:
• 企业愿意为什么结果持续付费?
• 现场经验能否变成可复用的产品?
• 小公司能否在大平台之间,守住一个足够深的工作流?
回答了这三个问题,才能看清一国的 AI 生态到底繁荣在哪里。
看热搜,只能看见谁在抢入口。
看钱流向哪里,才知道 AI 正在什么地方真正落地。
— 完 —